


ناجي الخوري
لا تكمن أهمية إنشاء مصرف لبنان حساباً لاسترداد الودائع في مجرد استحداث وعاء مالي جديد، بل في طبيعة الدور الذي يُراد لهذا الحساب أن يؤديه ضمن معركة إعادة توزيع خسائر الانهيار المصرفي. فالمسألة الأساسية ليست أين ستُجمع الأموال، بل من أين ستأتي، وما إذا كانت ستشكّل مورداً إضافياً فعلياً لإعادة الحقوق إلى أصحابها، أم ستتحوّل إلى آلية محاسبية تُستخدم لإدارة الأزمة وتمديد مهل الانتظار.
ففي بلد لا تزال فيه الودائع المصرفية عالقة بين القيود القانونية والقدرة المالية المحدودة للمصارف والدولة، يكتسب هذا الإجراء دلالات تتجاوز الجانب التقني. فالحساب قد يمهّد لبناء مسار أكثر تنظيماً لاسترداد الأموال، لكنه لا يستطيع، بمجرد إنشائه، أن يعيد الثقة إلى القطاع أو أن يخلق سيولة غير موجودة. هنا تحديداً يبدأ الاختبار الحقيقي: هل نحن أمام خطوة تنفيذية في اتجاه استعادة الودائع، أم أمام حلقة إضافية في سلسلة الآليات التي سبقت أن أُعلنت من دون أن تُنهِ جوهر الأزمة؟
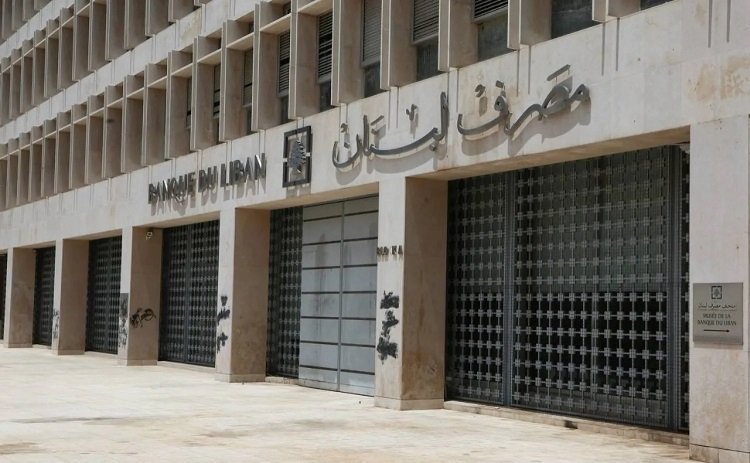
في 8 تشرين الأول 2026 أعلن مصرف لبنان، فتح حساب خاص ومستقل تحت تسمية “حساب استرداد الودائع”، تُحوَّل إليه حصراً الأموال التي تُستردّ لمصلحة المصرف، سواء عبر أحكام قضائية أو تسويات قانونية أو إجراءات أخرى في لبنان والخارج. وأكد أن الحساب منفصل مالياً ومحاسبياً عن سائر موجوداته وموارده، وأن استخدامه محصور بتسديد الودائع.
تكمن أهمية القرار في أنه ينقل ملف استرداد الأموال من إطار التعهدات العامة إلى مسار مالي مخصص، يفترض أن يتيح تتبّع المبالغ المستردة ومنع توظيفها في أغراض أخرى. كما يحمل رسالة إلى المودعين بأن الأموال التي يمكن استعادتها من خلال المسارات القضائية لن تُعامل بوصفها إيرادات عادية للمصرف المركزي، بل ستُخصص للغاية التي أُنشئ الحساب من أجلها.
لكن هذه الخطوة، على أهميتها، لا تعني أن مصرف لبنان أصبح يمتلك مورداً نقدياً جديداً يمكن التعويل عليه فوراً. ففتح الحساب لا يساوي تحصيل الأموال، والتحصيل لا يعني بالضرورة توافرها نقداً وبالعملات المطلوبة، ولا سيما عندما يتعلق الأمر بدعاوى قضائية خارجية قد تستغرق سنوات قبل الوصول إلى أحكام نهائية قابلة للتنفيذ.
المعضلة الأساسية هي حجم الأموال التي يمكن استردادها، لا عدد الحسابات التي تُفتح لها. فالمطلوب معرفة قيمة المطالبات التي يتابعها المصرف، وحجم الأموال التي يمكن تحصيلها فعلياً، والجدول الزمني المتوقع لذلك، فضلاً عن النفقات القانونية والعوائق المرتبطة بإثبات الملكية وتحديد المستفيدين. ومن دون هذه البيانات، يصعب تقدير الوزن المالي للحساب أو اعتباره ركيزة أساسية في خطة استعادة الودائع.
الأهم أن القرار يأتي فيما لا يزال لبنان أمام استحقاق مالي وتشريعي أكبر يتمثل في تحديد المسؤوليات عن الخسائر المصرفية وتوزيعها، ضمن مشروع قانون الانتظام المالي واسترداد الودائع. وقد أشار النقاش حول المشروع إلى فجوة تمويلية ضخمة، في وقت لا تزال فيه آلية توزيع الخسائر بين الدولة ومصرف لبنان والمصارف والمودعين موضع خلاف.
من هنا، ينبغي عدم الخلط بين مسارين مختلفين: الأول هو استرداد الأموال التي يُشتبه في اختلاسها أو تحويلها أو استخدامها بصورة غير مشروعة، والثاني هو معالجة العجز البنيوي الذي جعل المصارف عاجزة عن إعادة الودائع إلى أصحابها. قد يساهم المسار الأول في تخفيف جزء من الخسائر، لكنه لا يشكّل بديلاً من معالجة الثاني، ولا يعفي الجهات المعنية من تحديد مسؤولياتها القانونية والمالية.
وتبرز هنا مسألة العدالة بين المودعين. فإذا كانت الأموال المستردة ستُستخدم لتسديد الودائع، فمن الضروري أن تكون هناك قواعد معلنة تحدد كيفية توزيعها، وما إذا كانت ستذهب إلى فئات محددة أو ستدخل ضمن آلية عامة تشمل المودعين وفق معايير واضحة. فغياب هذه القواعد قد يفتح الباب أمام تفاوت في المعاملة، ويحوّل الحساب من أداة لاستعادة الحقوق إلى مصدر جديد للنزاع حول الأولويات.
لكن حتى يكتسب الحساب صدقية فعلية، يحتاج إلى منظومة رقابة تتجاوز الإعلان عن استقلاله المحاسبي. ويشمل ذلك نشر بيانات دورية عن الأموال المحصلة، ومصادرها، والمبالغ التي دخلت الحساب وخرجت منه، وآليات تحديد المستفيدين، مع إخضاع العمليات لتدقيق مستقل يمكن للمودعين والجهات الرقابية الاطلاع على نتائجه.
كذلك، لا بد من توضيح العلاقة بين هذا الحساب وسائر أدوات معالجة الأزمة، بما فيها التعاميم التي تتيح سحوبات محدودة، ومشروع قانون الفجوة المالية، وخطط إعادة هيكلة المصارف. فالمودع لا يحتاج إلى معرفة أن حساباً خاصاً قد أُنشئ فحسب، بل إلى فهم ما الذي سيغيّره ذلك في قيمة أمواله التي يمكن استردادها، وفي مواعيد الدفع، وفي الضمانات التي تحول دون تكرار الأزمة.
عليه، يشكّل إنشاء “حساب استرداد الودائع” خطوة إيجابية في اتجاه تخصيص الأموال المستعادة وحمايتها من الاستخدامات الأخرى، لكنه يبقى أداة لاستقبال الأموال لا مصدراً مستقلاً لخلقها. وقيمته الحقيقية ستُقاس بما سيدخله من أموال فعلية، وبمدى انعكاسها على حقوق المودعين، لا بالعنوان الذي يحمله.
أما الرهان الأكبر، فيبقى في الانتقال من ملاحقة الأموال إلى بناء خطة متكاملة تحدد الخسائر والمسؤوليات ومصادر التمويل وآليات السداد. ومن دون ذلك، قد ينجح الحساب في تنظيم ما يمكن استرداده، لكنه لن يجيب وحده عن السؤال الذي ينتظره اللبنانيون منذ عام 2019: من يتحمل الخسائر، ومتى يستعيد المودعون أموالهم؟


