ناجي الخوري
لم يعد الخروج من اللائحة الرمادية مجرد استحقاق تقني تفرضه مجموعة العمل المالي، بل أصبح اختباراً لقدرة الدولة اللبنانية على استعادة الثقة الدولية بمؤسساتها المالية والقضائية. فبين تعثر الإصلاح المصرفي وبطء المساءلة القضائية، تبدو الشروط العشرة أقرب إلى خريطة إصلاح شاملة منها إلى لائحة إجراءات يمكن إنجازها بقرارات إدارية.
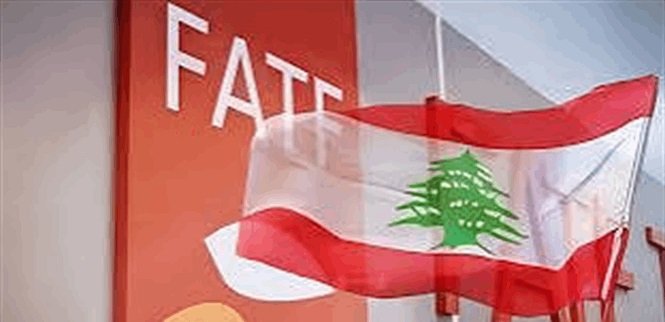
واضح أن صعوبة خروج لبنان من اللائحة الرمادية لمجموعة العمل المالي (FATF)، لا تكمن في عدد الشروط المطلوبة، بقدر ما تكمن في طبيعة النظام الذي يفترض أن ينفذها. فالمطلوب ليس إصدار تعاميم جديدة أو تعديل بعض النصوص القانونية فحسب، بل إظهار قدرة فعلية على مراقبة حركة الأموال، ملاحقة الجرائم المالية، كشف المستفيدين الحقيقيين من الشركات، تجميد الأصول غير المشروعة، وتعزيز التعاون القضائي الدولي، ملفات تتقاطع مباشرة مع نقاط الضعف البنيوية التي يعاني منها لبنان منذ الانهيار المالي.
من هنا، لا يمكن التعامل مع هذه الشروط باعتبارها مهمة تقع على عاتق مصرف لبنان أو جمعية المصارف وحدهما. فالمشكلة أوسع من القطاع المصرفي، وتمتد إلى مؤسسات الدولة وأجهزتها الرقابية والقضائية والإدارية. وقد يكون لبنان قادراً على استكمال بعض المتطلبات التشريعية والتنظيمية، لكن الاختبار الحقيقي يبدأ عندما يصبح مطلوباً إثبات أن هذه القوانين تُطبّق، وأن المخالفات لا تبقى حبيسة التقارير، وأن التحقيقات تصل إلى نتائج قضائية قابلة للتنفيذ.
هنا تظهر المفارقة الأساسية: كيف يمكن مطالبة القطاع المالي بإثبات قدرته على مكافحة غسل الأموال وتمويل الإرهاب، فيما لا تزال الدولة نفسها عاجزة عن حسم الملفات المرتبطة بإعادة هيكلة المصارف، توزيع الخسائر، وتحديد المسؤوليات عن الانهيار المالي؟ فغياب تسوية واضحة لهذه الملفات لا يقتصر تأثيره على حقوق المودعين أو مستقبل المصارف، بل ينعكس أيضاً على صورة لبنان أمام المؤسسات الدولية التي تنظر إلى سلامة النظام المالي باعتبارها منظومة متكاملة، لا مجموعة إجراءات منفصلة.
أما العقدة الأكثر حساسية فتتمثل في القضاء، اذ ان مجموعة العمل المالي لا تطلب وجود قوانين تجرّم غسل الأموال فحسب، وإنما تريد رؤية تحقيقات جدية وملاحقات وأحكام قضائية متزايدة، بالتوازي مع قدرة الدولة على استرداد الأموال الناتجة عن الجرائم، ما يفترض عمليا قضاءً مستقلاً، سريعاً، ومحصناً من التدخلات السياسية والمالية. ففي بلد تتراكم فيه الملفات المالية، وتتعثر فيه المحاسبة، وتبقى بعض القضايا الكبرى موضع تجاذب، يصبح الانتقال من النص القانوني إلى التنفيذ العملي تحدياً مؤسسياً لا يمكن تجاوزه بالتعهدات.
فتقرير صندوق النقد الدولي حول الحوكمة والفساد في لبنان، أشار إلى أن الأطر الرسمية لمكافحة غسل الأموال قائمة، لكن فعاليتها تتأثر بضعف الحوكمة والقدرات التنفيذية، ونقص الموارد والاستقلالية المؤسسية، فضلاً عن الاختلالات التي تطاول عمل القضاء وأجهزة الرقابة. خلاصة تضع الإصبع على جوهر المشكلة: لبنان لا يفتقر بالضرورة إلى النصوص والمؤسسات، بقدر ما يعاني من ضعف قدرتها على العمل بصورة مستقلة ومنتظمة وفاعلة.
اما في القطاع المصرفي، فتبدو الصورة أكثر تعقيداً. فإقرار تعديلات على قانون معالجة أوضاع المصارف في آب الماضي شكّل خطوة تشريعية رحّب بها صندوق النقد، لكنه لم ينهِ الخلافات المتعلقة بتوزيع الخسائر، حقوق المودعين، ومسؤوليات الدولة ومصرف لبنان والمصارف. ثم جاء قرار المجلس الدستوري في تشرين الأول بإبطال أجزاء من القانون المعدّل، ليعيد فتح النقاش حول الصلاحيات والضمانات القانونية وآليات تطبيق إعادة الهيكلة، ما يعني أن الإصلاح المصرفي لا يزال في مرحلة تتطلب استكمالاً تشريعياً وتنفيذياً، في وقت يحتاج فيه لبنان إلى إثبات أن مؤسساته قادرة على فرض قواعد واضحة على جميع المتعاملين مع النظام المالي.
لكن اختزال المشكلة في قانون إعادة هيكلة المصارف سيكون تبسيطاً غير دقيق. فالشروط تتجاوز المصارف إلى شركات الصرافة والتحويل، والمهن والأنشطة غير المالية، والشركات التجارية، والجمعيات، وحركة النقد والذهب عبر الحدود، كما انها تفرض على السلطات تحسين استخدام المعلومات المالية، تحديث سجلات المستفيدين الحقيقيين، وتطبيق العقوبات المالية المستهدفة من دون تأخير. وبالتالي، فإن أي تقدم في القطاع المصرفي لن يكون كافياً إذا بقيت القطاعات الأخرى خارج الرقابة الفعلية، أو إذا استمرت الفجوات بين المؤسسات التي تجمع المعلومات وتلك المكلفة بالتحقيق والملاحقة.
من الناحية الاقتصادية، لا ينبغي الاستهانة بكلفة استمرار التصنيف الرمادي. فالمسألة لا تعني إقفال أبواب المصارف الأجنبية أمام لبنان بصورة آلية، لكنها ترفع مستوى التدقيق على التحويلات والعلاقات المصرفية، وتزيد أعباء الامتثال والتحقق من مصادر الأموال، وقد تدفع بعض المؤسسات الخارجية إلى تجنب التعاملات التي تعتبرها مرتفعة المخاطر، لتكون النتيجة، زيادة كلفة العمليات التجارية، إطالة مدة تنفيذ التحويلات، وتعقيد حركة الأموال بين لبنان والأسواق الخارجية، فضلاً عن التأثير السلبي في قرارات المستثمرين الذين يبحثون عن بيئة مالية واضحة ومستقرة.
هنا تبرز نقطة أساسية كثيراً ما يجري تجاهلها: إن خروج لبنان من اللائحة الرمادية لا يعني تلقائياً عودة الودائع أو استعادة الثقة بالمصارف أو تدفق الاستثمارات، بقدر ما يشكل شرطاً مساعداً لتحسين العلاقة مع النظام المالي الدولي، ويزيل إحدى العقبات التي تواجه إعادة وصل الاقتصاد اللبناني بالأسواق الخارجية. أما استمرار الإدراج، فيضيف طبقة جديدة من المخاطر إلى اقتصاد يعاني أصلاً من ضعف الائتمان، وتراجع الثقة، وارتفاع الاعتماد على النقد والاقتصاد غير المنظم.
اللافت أن تجربة الدول التي خرجت من اللائحة في اجتماع تشرين الأول 2026، ومنها بلغاريا، موناكو، ساحل العاج، وجمهورية الكونغو الديمقراطية، تقدم للبنان نماذج مقارنة، لكنها تؤكد في الوقت نفسه أن الخروج يرتبط بإثبات تنفيذ الإصلاحات وتحقيق نتائج ملموسة، وليس بمجرد تقديم تقارير عن الخطوات المتخذة، رغم تسجيلها تقدماً في بعض الإجراءات اللبنانية، ولا سيما إصدار توجيهات بشأن العقوبات المالية المستهدفة وتنظيم برامج تدريبية للمؤسسات المعنية.
في المقابل، لا يعني البقاء في اللائحة الرمادية أن لبنان أصبح في مصاف الدول المدرجة على القائمة السوداء، ولا أن مجموعة العمل المالي تطلب وقف التعاملات معه. فالتصنيف يعني إخضاعه لرقابة متزايدة، فيما يبقى التعامل معه خاضعاً لتقييم المخاطر. لكن الفارق بين الرقابة المتزايدة والعزلة المالية قد يصبح ضيقاً عندما تقرر المصارف المراسلة والمؤسسات الدولية تشديد إجراءاتها أو تقليص انكشافها على السوق اللبنانية لأسباب تتعلق بالكلفة والمخاطر والامتثال.
عليه، لا يبدو السؤال الحقيقي ما إذا كان لبنان يمتلك القدرة التقنية على تنفيذ الشروط العشرة، بل ما إذا كانت لديه الإرادة السياسية والمؤسساتية لتحويلها إلى مسار إصلاحي لا يستثني أحداً. فالمعركة ليست مع مجموعة العمل المالي وحدها، بل مع منظومة من التعطيل وتضارب المصالح وضعف المساءلة، جعلت الإصلاحات المالية والقضائية تسير بسرعات متفاوتة، وأبقت الثقة الدولية رهينة خطوات غير مكتملة.
من هنا، فإن الخطر لا يقتصر على تأجيل موعد الخروج من اللائحة الرمادية إلى الاجتماع المقبل لمجموعة العمل المالي، بل في أن يتحول التأجيل المتكرر إلى حالة اعتيادية، تتكيف معها المؤسسات المالية اللبنانية وتتحمل كلفتها الشركات والمودعون والتجار والمستثمرون. عندها لن تكون اللائحة مجرد تصنيف رقابي مؤقت، بل عاملاً إضافياً يكرّس انكماش الاقتصاد الرسمي ويضعف فرص استعادة دوره في النظام المالي الدولي.
فلبنان أمام اختبار يتجاوز المصارف: إما أن يثبت أن الدولة قادرة على تطبيق القانون ومحاسبة المخالفين واستعادة الأموال، أو أن يبقى أسير تصنيف مالي يعكس أزمة مؤسسات وثقة قبل أن يعكس أزمة امتثال مصرفي.