خاص – سيدرز ريبورت
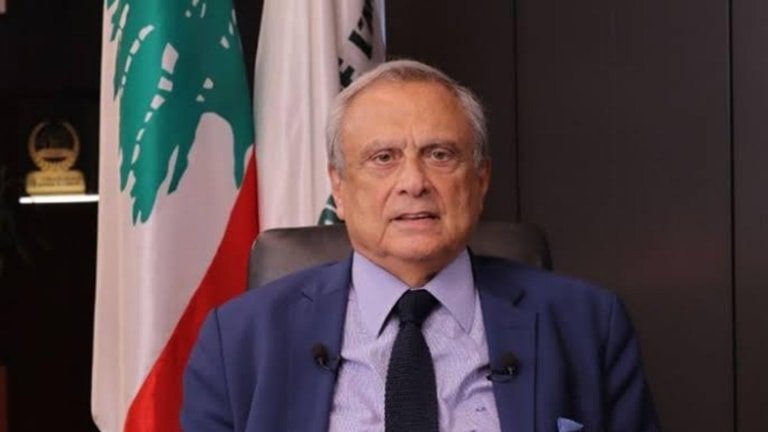
اعلن رئيس مجلس ادارة مصرف الاسكان انطوان حبيب في حديث لموقع سيدرز ريبورت ان الصندوق العربي للانماء الاقتصادي والاجتماعي حول ١١٤ مليون دولار من اصل التمويل الاجمالي ١٦٥ مليون دولار مع الاستمرار في البحث عن مصادر تمويل اخرى لتوسيع قاعدة المستفيدين .
واكد ان عدد المستفيدين من قروض مصرف الاسكان بلغ ١٣٠٠ مواطن وبقيمة ٩٠ مليون دولار حتى تشرين الاول ٢٠٢٦
واعتبر ان ازمة السكن اصبحت اليوم مشكلة وطنية ونحن بحاجة إلى سياسة إسكانية متكاملة تشارك فيها الدولة ومصرف الاسكان والمؤسسات المالية والجهات المانحة والقطاع الخاص.
جاء ذلك في حديث حبيب على الشكل الاتي :
السؤال الأول: ما هي النتائج الإيجابية التي عدت بها من زيارتك لدولة الكويت، وكيف ستوظف هذه النتائج في مصرف الإسكان؟
كانت زيارتي إلى دولة الكويت إيجابية ومثمرة، وشكّلت محطة مهمة في إطار الجهود التي يبذلها مصرف الإسكان لتأمين استمرارية التمويل السكني وتعزيزه في لبنان.
وقد تخللت الزيارة اجتماعات مع المسؤولين في الصندوق الكويتي للتنمية الاقتصادية العربية والصندوق العربي للإنماء الاقتصادي والاجتماعي، حيث جرى البحث في سبل تعزيز التعاون القائم ومتابعة البرامج التمويلية المخصصة للقطاع السكني في لبنان.
ومن أبرز النتائج العملية التي أُعلن عنها خلال الزيارة، العمل على تحويل الدفعة السادسة من تمويل الصندوق العربي، والبالغة 25 مليون دولار أميركي، ما يرفع إجمالي المبالغ المحوّلة إلى المصرف إلى نحو 114 مليون دولار من أصل التمويل الإجمالي البالغ 50 مليون دينار كويتي، أي ما يعادل نحو 165 مليون دولار.
وسنعمل على توظيف هذه الموارد في مواصلة منح القروض السكنية وفق الشروط والمعايير المعتمدة، مع الاستمرار في البحث عن مصادر تمويل إضافية تسمح بتوسيع قاعدة المستفيدين والاستجابة لجزء أكبر من الطلب على السكن. كما نعتبر أن هذه اللقاءات تفتح المجال أمام تطوير التعاون المستقبلي وبحث مشاريع سكنية وتنموية جديدة.
السؤال الثاني: يكاد مصرف الإسكان يكون المؤسسة الوحيدة التي تعمل على منح القروض السكنية بحيث تشمل المواطنين، رغم أن المصرف حدد الفئات التي تستفيد من قروضه؟
من المهم التوضيح أن مصرف الإسكان لا يحصر الاستفادة من برامجه بمنطقة جغرافية معينة، بل إن القروض متاحة للمواطنين اللبنانيين المقيمين في مختلف المناطق والمغتربين ايضا، شرط استيفاء معايير الأهلية المعتمدة.
أما تحديد الفئات المستفيدة، فهو جزء أساسي من رسالة المصرف، التي تقوم على مساعدة ذوي الدخل المحدود والمتوسط، إضافة إلى الأشخاص ذوي الاحتياجات الخاصة، وتمكينهم من الحصول على مسكن ملائم.
فنحن لا نهدف إلى منافسة المصارف التجارية في سوق القروض التقليدية، بل إلى سد فجوة تمويلية لا تستطيع شريحة واسعة من المواطنين تجاوزها، خصوصاً في ظل ارتفاع اسعار العقارات وتراجع القدرة الشرائية.
ولا ندّعي أن مصرف الإسكان قادر بمفرده على تلبية كامل الحاجة السكنية في لبنان أوأنه البديل عن جميع المؤسسات المعنية بالإسكان. إنما نسعى إلى القيام بدورنا ضمن الإمكانات التمويلية المتاحة، ونتطلع إلى تكامل الجهود مع الدولة والمؤسسات المالية والجهات المانحة.
السؤال الثالث: كم يبلغ عدد القروض التي منحها المصرف حتى الآن، وكم يبلغ عدد الذين يسجلون على منصتكم؟
حتى مطلع تشرين الأول 2026، بلغ عدد القروض الممنوحة نحو 1,300 قرض، بقيمة إجمالية تقارب 90 مليون دولار أميركي..
أما بالنسبة إلى المنصة الإلكترونية، فقد سُجّل نحو 45 ألف زيارة، وهو رقم يعكس حجم الاهتمام الكبير ببرامج المصرف والقروض السكنية التي يقدمها والموزعة بين قروض شراء وبناء يصل حدها الاقصى الى 100 الف دولار اميركي وقروض ترميم بحد اقصى 50 الف دولار اميركي . علما اننا في صدد اطلاق ” قرض تركيب وحدة سكنية مسبق صنعها وجاهزة ” في القريب العاجل.
ومن الضروري التمييز بين عدد زيارات المنصة وعدد الطلبات الفعلية المكتملة، إذ إن زيارة المنصة أو الاطلاع على شروط القروض لا تعني بالضرورة تقديم طلب مستوفٍ للشروط أو الحصول على الموافقة.
ويواصل المصرف متابعة الطلبات ودراستها وفق معايير الدخل والقدرة على السداد والضمانات المطلوبة، بما يضمن حسن توظيف الموارد المتاحة والوصول إلى المستفيدين الذين تنطبق عليهم الشروط.
السؤال الرابع: طالبت بعدم استبعاد ضريبة الشقق الشاغرة وتخصيص جزء من إيراداتها لدعم القروض السكنية. هل يمكن تحقيق ذلك؟
أعتقد أن هذا الاقتراح يستحق إعادة النظر فيه بجدية، خصوصاً أن لبنان يواجه مفارقة تتمثل في وجود عدد كبير من الشقق الشاغرة وغير المستثمرة، في مقابل وجود عائلات وشباب غير قادرين على تأمين مسكن بسبب ارتفاع الأسعار والإيجارات وتراجع القدرةالشرائية.
إن فرض ضريبة مدروسة على الشقق الشاغرة، وفق معايير واضحة وعادلة، يمكن ان يحقق هدفين متكاملين: تشجيع استخدام الوحدات السكنية غير المستثمرة، وتأمين مورد مالي إضافي يمكن تخصيص جزء منه لدعم برامج الإسكان.
ونقترح أن يُبحث تخصيص نسبة محددة من هذه الإيرادات لدعم القروض السكنية، سواء من خلال المساهمة في تخفيض كلفة التمويل أو دعم الفئات الأكثر حاجة أو المساعدة في تأمين دفعات أولى مناسبة للمستفيدين.
لكن تحقيق هذا الاقتراح يحتاج إلى قرار تشريعي وآلية مالية واضحة من قبل الدولة، تضمن الشفافية في تحصيل الإيرادات وتخصيصها وصرفها للهدف المحدد.
السؤال الخامس: برأيك، كيف يمكن وضع سياسة إسكانية في ظل ضعف القوة الشرائية وعدم قدرة الدولة على الالتزام بإعطاء القروض؟
إن وضع سياسة إسكانية ناجحة في لبنان يتطلب الاعتراف بأن أزمة السكن أصبحت مشكلة وطنية تتجاوز قدرة أي مصرف أو مؤسسة منفردة على معالجتها. ونحن بحاجة إلى سياسة إسكانية متكاملة تشارك فيها الدولة ومصرف الاسكان والمؤسسات المالية والجهات المانحة والقطاع الخاص.
ويجب أن تقوم هذه السياسة على تأمين مصادر تمويل طويلة الأجل ومستقرة، وتطويربرامج تمويل تتناسب مع القدرة الفعلية للأسر من حيث قيمة القرض والفائدة ومدة السداد، ودراسة برامج الإيجار التملّكي التي تسمح للشباب والعائلات بالانتفاع من مسكن مع إمكانية تملّكه تدريجياً.
كما ينبغي تشجيع إنشاء مشاريع سكنية ميسّرة الكلفة بالتعاون مع القطاعين العام والخاص، ووضع آلية دعم مدروسة للفئات الأكثر حاجة، خصوصاً الشباب والعائلات التي لا تملك القدرة على تأمين الدفعة الأولى.
أما مصرف الإسكان، فسيواصل العمل على تأمين التمويل من الجهات المانحة وتطوير منتجاته السكنية، مع المحافظة على استدامته وقدرته على الاستمرار. فالحل لا يكمن فيمنح قروض تفوق قدرة المواطنين على سدادها، بل في إيجاد تمويل يتناسب مع مداخيلهم وكلفة السكن الفعلية.
السؤال السادس: كيف يمكن إعادة الإعمار في لبنان بعد أن هدمت إسرائيل أكثر من عشرة آلاف منزل؟ وهل يمكن لمصرف الإسكان أن يكون له دور في عملية إعادة الإعمار؟
إن حجم الدمار الذي لحق بالمنازل والمباني السكنية في لبنان، ولا سيما في الجنوب والمناطق المتضررة، يشكل مأساة إنسانية واقتصادية واجتماعية تتطلب خطة وطنية شاملة لإعادة الإعمار.
وأعتقد أن المسؤولية الأساسية في هذا الملف تقع على عاتق الدولة، التي يتوجب عليها وضع خطة واضحة لإعادة الإعمار، وتحديد الأولويات، وتأمين التمويل اللازم بالتعاون مع الدول والجهات المانحة والمؤسسات الدولية.
أما مصرف الإسكان، فهو مصرف متخصص بالتمويل السكني، وليس مؤسسة مكلفة بإعادة إعمار الأبنية المهدمة أو تأمين التمويل السيادي لهذا الغرض. ومع ذلك، يمكن للمصرف أن يساهم في معالجة جزء من التداعيات السكنية، ضمن نطاق اختصاصه وإمكاناته، ومن خلال برامج تمويل مخصصة للمواطنين الذين تنطبق عليهم الشروط، وبعد تأمين الموارد اللازمة.
ويجب التمييز بين تمويل إعادة إعمار المنازل المدمرة، الذي يحتاج إلى برنامج وطني وتمويل خاص، وبين القروض السكنية التي يمنحها المصرف لشراء أو بناء أو ترميم مساكن غير متضررة من الحرب، وفق البرامج والشروط المعتمدة.
كما يمكن بحث دور مستقبلي للمصرف ضمن خطة وطنية متكاملة، بالتنسيق مع الدولة والجهات المانحة، شرط توفير التمويل والضمانات المناسبة وعدم تحميل المصرف مسؤوليات تتجاوز طبيعته المصرفية وقدرته المالية.
إن إعادة الإعمار مسؤولية وطنية مشتركة، لكن يجب أن تبدأ بخطة واضحة وتمويل مستدام وتوزيع منظم للأدوار بين جميع الجهات المعنية.
خلاصة
يبقى هدف مصرف الإسكان المساهمة في إعادة الأمل إلى العائلات اللبنانية ومساعدتها على امتلاك مسكن لائق، ضمن الإمكانات المتاحة وبما يحافظ على استمرارية المصرف وقدرته على خدمة المواطن.