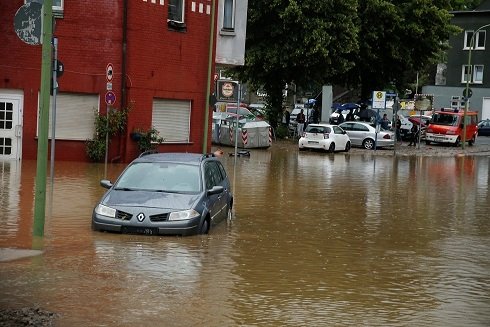
استحوذت الفيضانات الناجمة عن الأمطار الغزيرة والسيول المفاجئة على 86% من أكبر حوادث الفيضانات المرتبطة بالتأمين في ألمانيا منذ عام 2002، في تحول يعكس تزايد أهمية الأخطار التي تضرب المدن الصغيرة والمناطق الواقعة خارج نطاق الأنهار الرئيسية، وتفرض تحديات إضافية على شركات التأمين وإعادة التأمين في تقدير الخسائر المحتملة.
وأوضح تقرير «استكشاف واقع الفيضانات المتغير في أوروبا وتأثيره على شركات التأمين»، الصادر عن جالاجر ري (Gallagher Re)، العالمية لوساطة إعادة التأمين، وحصلت «المال» على نسخة منه، أن 32 حادثة من إجمالي أكبر 37 حادثة فيضانات تأمينية شهدتها ألمانيا، خلال الفترة من 2002 إلى 2023، ارتبطت بالأمطار الغزيرة والفيضانات الناتجة عنها، مقابل 5 حوادث رئيسية ناجمة عن فيضان الأنهار، وفقًا لبيانات اتحاد التأمين الألماني (GDV).
وأضاف التقرير أن الفيضانات الناجمة عن الأمطار والسيول المفاجئة تسببت في خسائر تأمينية بلغت 16.3 مليار يورو بالقيم المعدَّلة حتى عام 2024، بما يمثل 58% من إجمالي الخسائر البالغة 28.2 مليار يورو للحوادث الـ37 محل التحليل، في حين سجلت الفيضانات النهرية خسائر بقيمة 11.9 مليار يورو، بما يعادل 42% من الإجمالي.
وأشار التقرير إلى أن العاصفة «بيرند» التي ضربت ألمانيا في عام 2021 تمثل مثالًا واضحًا على هذا التحول، إذ أدت الأمطار الغزيرة إلى سيول مفاجئة في أحواض مائية صغيرة، تركزت آثارها بصورة ملحوظة في وادي آر بمنطقة راينلاند بالاتينات وحوض إرفت في شمال الراين-وستفاليا، وشملت تجمعات سكنية يقل عدد سكانها عمومًا عن 50 ألف نسمة.
ورغم تركز الأضرار في مجتمعات حضرية صغيرة نسبيًّا، تجاوزت الخسائر المعدَّلة للعاصفة 10 مليارات يورو، لتصبح أكثر حوادث الفيضانات تكلفة في تاريخ التأمين الألماني الحديث، وفقًا للتقرير.
ولفتت جالاجر ري إلى أن الاستثمارات في الحواجز والمنشآت الوقائية على الأنهار الرئيسية أسهمت في الحد من الخسائر بعدد من المناطق التقليدية المعرَّضة للفيضانات، بالتزامن مع تشديد شروط الاكتتاب التأميني عقب الحوادث الكبرى السابقة، إلا أن انتشار الأخطار المرتبطة بالأمطار في مناطق أخرى يخلق بؤرًا جديدة للتعرض التأميني.
وأكد التقرير أهمية تطوير أدوات تحليل أخطار الكوارث لتحديد المناطق التي قد تتراكم فيها الخسائر، خاصة في المواقع التي لا توفر فيها التجارب السابقة بيانات كافية عن حجم التعرض المحتمل، بما يدعم قرارات الاكتتاب وإدارة المحافظ التأمينية وتحديد احتياجات إعادة التأمين.