حذرت شركة غالاغر ري من أن تحول بؤر الخسائر الناجمة عن الفيضانات في أوروبا من الأنهار الرئيسية والمدن الكبرى إلى التجمعات السكنية الأصغر والمناطق الأقل حماية قد يزيد مخاطر تراكم التعويضات على شركات التأمين، خاصة مع تكرار الحوادث المرتبطة بالأمطار الغزيرة وصعوبة الاعتماد على سجلات الخسائر التاريخية وحدها لتحديد حجم التعرض المستقبلي.
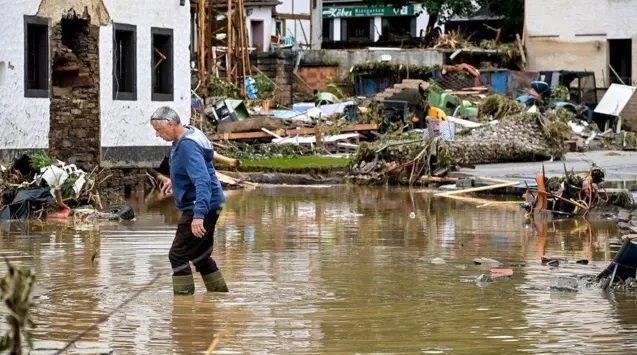
وأوضح تقرير «استكشاف واقع الفيضانات المتغير في أوروبا وتأثيره على شركات التأمين»، الصادر عن جالاجر ري (Gallagher Re) العالمية لوساطة إعادة التأمين، وحصلت «المال» على نسخة منه، أن الخسائر تتجه بصورة متزايدة إلى الأحواض المائية الصغيرة والمناطق الجبلية والتوسعات العمرانية المحيطة بالمدن والتجمعات السكنية محدودة الحجم، حيث تكون مستويات الحماية من الفيضانات أقل في كثير من الأحيان، كما تتوافر بيانات تاريخية محدودة عن الخسائر المحتملة.
وأشار التقرير إلى أن الاستثمارات في منشآت الحماية النهرية وتشديد شروط الاكتتاب عقب الفيضانات الكبرى أسهمت في تقليص التعرض للأخطار في عدد من المناطق الأوروبية التقليدية، لكن هذا التحسن لا يعني اختفاء مخاطر الفيضانات، وإنما يعكس تغيرًا في توزيع الخسائر والمناطق الأكثر عرضة لها.
وأضاف أن هذا التحول يخلق فجوة بين المواقع التي تركزت فيها الخسائر تاريخيًّا والمناطق التي قد تظهر فيها خسائر مستقبلية، وهو ما يمثل تحديًا أمام شركات التأمين عند تحديد حدود التغطية وتقييم الأخطار وتسعير الوثائق وإدارة تراكم التعرضات داخل المحافظ التأمينية.
ولفت التقرير إلى أن العواصف التي شهدتها أوروبا، ومنها «بيرند» في ألمانيا عام 2021، و«دانيال» التي أثرت على اليونان وتركيا وبلغاريا عام 2023، وفيضانات شرق إسبانيا عام 2024، أظهرت الدور المتزايد للأمطار الغزيرة في إحداث خسائر كبيرة خارج نطاق الأنهار الرئيسية.
وفي مواجهة هذه التحديات، أوضحت غالاغر ري أن نماذج تحليل أخطار الكوارث تحتاج إلى الجمع بين بيانات التضاريس التفصيلية ومعلومات منشآت الحماية ومستويات التعرض الاقتصادي، مع تقييم مخاطر فيضان الأنهار والفيضانات الناتجة عن الأمطار بصورة متكاملة.
وأضاف التقرير أن نموذج غالاغر ري للفيضانات الأوروبية، الذي يعتمد على بيانات أخطار الفيضانات المقدمة من شركة كات ريسك (KatRisk)، يستخدم محاكاة فيزيائية للفيضانات على مدى 50 ألف عام، ويتيح تحليل الأخطار النهرية والمطرية على مستوى القارة الأوروبية، بما يساعد على تحديد بؤر التعرض الجديدة وتقييم سيناريوهات الخسائر المحتملة.
وأكدت الشركة أن تطوير أدوات التحليل يدعم شركات التأمين في تحسين قرارات الاكتتاب وإدارة المحافظ وشراء إعادة التأمين وتخصيص رأس المال، في ظل تغير أنماط الأخطار الطبيعية وتوزيع التعرضات التأمينية.