


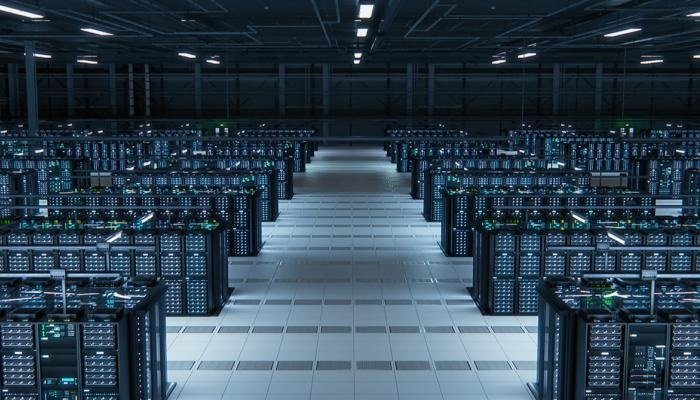
يؤدي التوسع السريع في مراكز البيانات الضخمة إلى تكوين أصول مادية مركزة تبلغ قيمتها عشرات المليارات من الدولارات، مما يفرض تحدياً تأمينياً قد تجد الأسواق التقليدية صعوبة في التعامل معه بمفردها.
وقد سلط الارتفاع الكبير في قيمة أصول مراكز البيانات، التي تتركز بشكل متزايد في مناطق معرضة للأعاصير والفيضانات وغيرها من الكوارث الطبيعية، الضوء على الحاجة الملحّة لتوفير تغطية تأمينية لها.
وفي هذا السياق، صرح خبراء في القطاع لشبكة “سي إن بي سي” بأن “سندات الكوارث” قد تتيح لشركات التأمين وإعادة التأمين وسيلةً لنقل جزء من هذه المخاطر إلى المستثمرين في أسواق رأس المال خلال الأشهر المقبلة، رغم أن هذا السوق لا يزال في مراحله الأولى من التشكل.
وقال الشريك والرئيس التنفيذي للاستثمار في شركة “بروك مونت كابيتال مانجمنت”، وهي شركة تتخذ من تكساس مقراً لها وتدير أصولاً تتجاوز قيمتها مليار دولار، إيثان باول، “الحقيقة هي أنه لم يتم تحويل ولو دولار واحد من مخاطر مراكز البيانات إلى سوق سندات الكوارث حتى الآن”.
وأضاف، “ما يحدث حالياً يجري في مرحلة سابقة ضمن سلسلة المخاطر، أي على مستوى أولي، وذلك من خلال آليات مثل اتفاقيات تقاسم الحصص، وشركات إعادة التأمين الموازية، وتسهيلات جديدة لإعادة التأمين، حيث تسعى شركات إعادة التأمين جاهدة لتحديد تسعير عادل لمخاطر مراكز البيانات وتوفير القدرة الاستيعابية الكافية لتغطيتها”.
وقال باول إن سندات الكوارث قد تصبح جزءاً من الحل، لا سيما وأن مجمعاً واحداً من مراكز البيانات الضخمة قد تبلغ قيمته القابلة للتأمين ما بين 20 و30 مليار دولار، مقارنة بنحو 66 مليار دولار تمثل إجمالي قيمة السندات القائمة في سوق سندات الكوارث بأكمله.
وصرح باول، “يمكن لمجمع واحد أن يحمل قيمة مؤمَّن عليها تعادل تقريباً ثلث إجمالي قيمة سندات الكوارث القائمة، ولا يمكن معالجة هذا الأمر من خلال السوق التقليدية وحدها، فالحسابات لا تستقيم، ولهذا السبب ينتهي المطاف بهذا الأمر في نهاية المطاف إلى أسواق رأس المال”.
ما هي سندات الكوارث؟
وظهرت سندات الكوارث لأول مرة في تسعينيات القرن العشرين، وهي نوع من الأدوات المالية المصممة لجمع الأموال لشركات التأمين في حال وقوع كارثة طبيعية، مثل الأعاصير أو الزلازل.
وتُعد هذه الأوراق المالية المرتبطة بالتأمين، وسيلةً تتيح لشركات التأمين أو إعادة التأمين نقل مخاطر تكبد خسائر فادحة محتملة -ناجمة عن أحداث متطرفة، إلى المستثمرين.
وهذا بدوره يوفر لشركات التأمين السيولة اللازمة، مما يساعدها على سداد المطالبات في حال وقوع كارثة.
وأشار باول إلى أنه في ظل الطفرة التي يشهدها مجال الذكاء الاصطناعي، فإن نقطة الدخول الأكثر ترجيحاً لسندات الكوارث ستكون عبر شريحة تقليدية تغطي مخاطر الكوارث العقارية التي يمتلك سوق الأوراق المالية المرتبطة بالتأمين بالفعل القدرة على نمذجتها وتقييمها، مثل الأعاصير والزلازل.
وأضاف أن هذا الأمر يكتسب أهمية خاصة مع تزايد إنشاء مراكز البيانات في مناطق مثل تكساس وأريزونا، مما ينقل نطاق التعرض للمخاطر المحتملة من الأعاصير الساحلية إلى مخاطر الطقس القاسي مثل الأعاصير وتساقط البرد.
وقال باول، “تكمن التحدي في أن بعض أكبر المخاطر التي تواجه مراكز البيانات، بما في ذلك الحرائق، والأضرار الناجمة عن المياه، وانقطاع التيار الكهربائي، وتوقف الأعمال، تُعد حالياً أكثر صعوبة من حيث التسعير بالنسبة لسوق سندات الكوارث”.
وتابع قائلاً، “مع تحسن نماذج تقييم هذه المخاطر وتوحيد معايير هياكل الإصدار، أتوقع إبرام أول صفقة لسندات الكوارث مخصصة لمراكز البيانات في غضون الأشهر الاثني عشر إلى الثمانية عشر المقبلة”.
وتتميز سندات الكوارث بكونها توفر عوائد جذابة للغاية تشبه عوائد الأسهم، فضلاً عن انخفاض التقلبات وضعف الارتباط بالأسواق المالية الأوسع نطاقاً.
ومع ذلك، يواجه المستثمرون خطر فقدان جزء من استثماراتهم الأولية أو كامل قيمتها عند تحقق شروط تفعيل التغطية الخاصة بالكوارث المحددة.
ويسير سوق سندات الكوارث بشكل عام بخطى ثابتة نحو تسجيل عام قياسي آخر، حيث بلغ حجم الإصدارات 18.9 مليار دولار حتى الآن في عام 2026، مدفوعاً بإقبال المشترين الجدد على هذا القطاع الذي طالما اعتُبر جزءاً متخصصاً ومحدود النطاق من سوق التأمين.
عقبات ينبغي تجاوزها
وإلى جانب الكوارث الطبيعية، قد تلجأ الجهات المقرضة لمراكز البيانات أيضاً إلى سوق سندات الكوارث لنقل المخاطر المرتبطة بأعمال التخريب والحروب والهجمات السيبرانية، وذلك وفقاً لما ذكره المؤسس والرئيس التنفيذي لشركة “Radix ILS”، وهي منصة للأوراق المالية المرتبطة بالتأمين تتخذ من برمودا مقراً لها، هاني علي.
وفي حديثه لشبكة “سي إن بي سي”، قال “أعتقد أن الجانب المثير للاهتمام فيما يتعلق بمخاطر مراكز البيانات يكمن في وجود تراكم لأصول البنية التحتية المادية، وهنا أود التأكيد، لا سيما في ظل الحرب الدائرة في الشرق الأوسط، على ضرورة إدراك أن هذه المراكز تمثل بنية تحتية حيوية”.
وأضاف قائلاً، “لذا، فإن إعادة التأمين على البنية التحتية الحيوية عبر أسواق رأس المال تُعد خطوة منطقية بوضوح، إلا أن الأمر يتجاوز مجرد المخاطر الطبيعية البحتة”.
وقال مالك ورئيس تحرير موقع “Artemis.bm” المتخصص في توفير البيانات، ستيف إيفانز، “تدرك شركات التأمين وإعادة التأمين مزايا هيكلية ’سندات الكوارث‘، إذ توفر لها مصادر متنوعة للقدرة الاكتتابية ضمن إطار منظم يمتد لعدة سنوات”.
وأشار إيفانز إلى أن سوق سندات الكوارث الطبيعية، لا يزال أمامه طريق طويل ليتمكن من تغطية الحدود التأمينية الضخمة التي تتطلبها مشاريع تطوير مراكز البيانات سريعة النمو.
وأضاف قائلاً، “لم تتضح بعد طبيعة المخاطر التي ستتم تغطيتها أو الصيغ التي ستتخذها هذه التغطية، غير أن مشاريع البنية التحتية الرقمية عالية القيمة هذه ستكون عرضة لمخاطر كبيرة ناجمة عن الكوارث الطبيعية والظروف الجوية القاسية، مما قد يفتح المجال أمام استخدام هياكل الأوراق المالية المرتبطة بالتأمين بأشكال متعددة، وفيما يتعلق بمخاطر الكوارث القصوى، فمن المرجح أن تشمل تغطية سندات الكوارث الطبيعية -مع مرور الوقت- جزءاً من المخاطر المرتبطة بمراكز البيانات”.


