


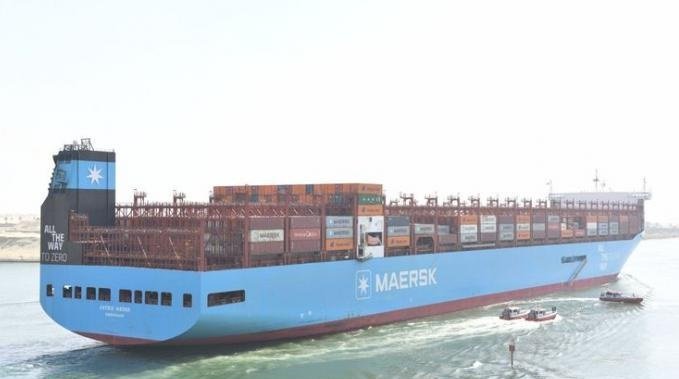
لم تعد عودة السفن العملاقة إلى قناة السويس مجرد مشهد ملاحي عابر، بل تحولت إلى مؤشر اقتصادي مهم لمصر، التي تسعى لاستعادة أحد أبرز مصادر النقد الأجنبي بعد سنوات من اضطراب حركة التجارة في البحر الأحمر.
خلال 3 أشهر فقط، قفز عدد سفن الحاويات المتوسطة والكبيرة التابعة لمجموعة “CMA CGM” الفرنسية العابرة للقناة من 16 سفينة إلى 166 سفينة، في تحول يعكس عودة تدريجية للثقة في الممر الملاحي المصري.
لكن وراء هذه القفزة سؤال اقتصادي أكبر: هل بدأت قناة السويس بالفعل استعادة مليارات الدولارات التي خسرتها نتيجة تحويل مسارات السفن حول أفريقيا، أم أن التعافي الحالي لا يزال أقل من العودة الكاملة لحركة الملاحة العالمية؟
وتكتسب الإجابة أهمية إضافية مع صدور بيانات حديثة للبنك المركزي المصري تؤكد ارتفاع إيرادات القناة، بالتزامن مع إعلان شركات ملاحية أخرى إعادة خدماتها إلى طريق البحر الأحمر، وإن كان ذلك وفق جداول تدريجية لا تشمل جميع رحلاتها.
ماذا تغير في حركة السفن؟
كشفت هيئة قناة السويس، الثلاثاء 13 تشرين الأول 2026، عن تطور لافت في حركة سفن الحاويات التابعة لمجموعة “CMA CGM”، إحدى كبرى شركات النقل البحري العالمية.
وبحسب البيانات الرسمية، عبرت القناة 166 سفينة حاويات متوسطة وكبيرة تتجاوز حمولة الواحدة منها 130 ألف طن خلال الفترة من تموز إلى أيلول 2026، مقارنة بـ16 سفينة فقط من الفئتين نفسيهما خلال الفترة المقابلة من 2025.
وبذلك ارتفع عدد السفن بنسبة 937.5%، أي إلى أكثر من عشرة أضعاف مستواه قبل عام. ولم تقتصر الزيادة على عدد السفن، إذ ارتفعت حمولاتها الصافية من 2.4 مليون طن إلى 29 مليون طن، بزيادة تتجاوز 1100%.
وتكتسب هذه الأرقام أهميتها من عودة السفن ذات الحمولات الكبيرة، التي تمثل عنصرًا رئيسيًا في حركة تجارة الحاويات الدولية، وتُعد حمولاتها أحد المحددات الأساسية لرسوم العبور.
وخلال اجتماع مع مسؤولي المجموعة الفرنسية، أكد رئيس هيئة قناة السويس، الفريق أسامة ربيع، أهمية الممر الملاحي في اختصار المسافات وخفض تكاليف التشغيل، مشيرًا إلى قدرة القناة على استقبال جميع سفن أسطول الحاويات العالمي.
كما أعلنت نائبة الرئيس التنفيذي للأصول والعمليات في المجموعة، كريستين كابو، استمرار إعادة الخدمات الملاحية عبر القناة باعتبارها مسارًا دائمًا ومستدامًا.
وتزامن ذلك مع العبور الأول لسفينة الحاويات العملاقة “CMA CGM PANTHEON”، القادمة من المغرب والمتجهة إلى ماليزيا، بحمولة صافية بلغت 221 ألف طن.
هل بدأت الإيرادات في التعافي؟
لا تقتصر مؤشرات التحسن على سفن المجموعة الفرنسية، إذ تكشف أحدث بيانات البنك المركزي المصري عن تحول إيجابي في الإيرادات الفعلية لقناة السويس.
فوفقًا لبيان ميزان المدفوعات الصادر في 12 تشرين الأول 2026، ارتفعت إيرادات رسوم المرور بالقناة بنسبة 21.6% خلال السنة المالية 2025-2026، لتصل إلى نحو 4.4 مليار دولار، مقابل 3.6 مليار دولار في السنة السابقة.
وتعني هذه الأرقام أن القناة استعادت نحو 800 مليون دولار من إيراداتها السنوية مقارنة بالعام المالي السابق.
وأرجع البنك المركزي التحسن إلى ارتفاع عدد السفن العابرة بنسبة 9.8%، ليصل إلى نحو 13.6 ألف سفينة، بالتزامن مع زيادة الحمولات الصافية بنسبة 22.4%، مسجلة 590.8 مليون طن.
ماذا عن المؤشرات الأحدث؟
في آب 2026 وحده، سجلت قناة السويس إيرادات بلغت 567.1 مليون دولار، مقابل 326 مليون دولار في أغسطس من العام السابق، بنمو 56.7%، وفق بيانات هيئة قناة السويس الصادرة في 20 أيلول.
كما ارتفع عدد السفن العابرة خلال الشهر إلى 1358 سفينة مقابل 1070 سفن قبل عام، بينما زادت الحمولات الصافية من 45.2 مليون طن إلى 68.3 مليون طن.
وتشير المقارنة بين الأداء السنوي والتطور الشهري إلى تسارع وتيرة التعافي، وإن كانت بيانات الإيرادات الشهرية لا تكفي وحدها للحكم على استدامة الاتجاه خلال بقية العام المالي.
لماذا غيرت الشركات العالمية مساراتها؟
ربما يكون التطور الأهم أن العودة إلى قناة السويس لم تعد مقتصرة على مجموعة فرنسية واحدة.
في أيلول الماضي، أعلنت شركتا “Maersk” الدنماركية و”Hapag-Lloyd” الألمانية تعديل مسارات عدد من خدمات تحالف “Gemini Cooperation”، للعودة إلى البحر الأحمر وقناة السويس بدلًا من الدوران حول رأس الرجاء الصالح.
وشملت التعديلات خدمات ملاحية تحمل الرموز NE4 وSE1 وSE2 وIEX، مع تطبيق العودة وفق جداول زمنية مختلفة.
كما أعلنت “Hapag-Lloyd” أن خدمة SE1 ستبدأ إحدى رحلاتها المتجهة غربًا من ميناء تانجونغ بيليباس الماليزي في 27 تشرين الأول 2026، عبر السفينة “UMM QARN”.
ومن جانبها، أعلنت هيئة قناة السويس في أيلول أن الممر الملاحي استعاد خدمات تابعة لشركات “CMA CGM” و”Maersk” و”MSC” و”Hapag-Lloyd” و”COSCO”، بالتزامن مع ارتفاع الحمولات الصافية لسفن الحاويات العابرة للقناة إلى 72.1 مليون طن خلال الأشهر الثمانية الأولى من 2026، مقابل 46.7 مليون طن في الفترة نفسها من 2025.
وتمثل هذه التطورات إشارة إلى اتساع نطاق العودة، بدلًا من الاعتماد على قرارات شركة واحدة.
لماذا لم تعد الملاحة بالكامل؟
تكشف مقارنة حركة السفن الحالية بمستويات ما قبل أزمة البحر الأحمر أن التعافي لا يزال غير مكتمل.
بحسب بيانات نقلتها منصة “Seatrade Maritime” المتخصصة في النقل البحري، الأربعاء 14 تشرين الأول 2026، عن كبير محللي الشحن في منظمة “BIMCO”، نيلز راسموسن، بلغ متوسط الطاقة الاستيعابية لسفن الحاويات العابرة لقناة السويس نحو 753 ألف حاوية قياسية أسبوعيًا خلال أول أسبوعين من تشرين الأول، ويقارن ذلك بنحو 1.457 مليون حاوية قياسية أسبوعيًا خلال الفترة نفسها من عام 2023.
وبذلك استعادت القناة ما يقارب 52% من طاقة عبور الحاويات المسجلة قبل الأزمة وفق هذه المقارنة، رغم التحسن الكبير عن مستويات الاضطراب السابقة.
وهنا تظهر المفارقة: يمكن أن تقفز حركة سفن شركة واحدة بأكثر من عشرة أضعاف، بينما تظل حركة الحاويات الإجمالية عبر القناة دون مستوياتها التاريخية.
ويعود ذلك إلى اختلاف أوزان الشركات في السوق، وتباين قراراتها بشأن العودة، فضلًا عن استمرار بعض الخدمات الملاحية في استخدام الطريق الأطول.
فمجموعة “CMA CGM” نفسها أوضحت في إعلان خلال أيلول أن خدمتي FAL2 وFAL5 ستعبران قناة السويس في الاتجاه من شمال أوروبا إلى آسيا، بينما سيستمر استخدام طريق رأس الرجاء الصالح في الاتجاه المعاكس.
كذلك تؤكد “Hapag-Lloyd” أن العودة تدريجية، وتخضع لتقييم المخاطر الأمنية لكل رحلة، ولا تمثل قرارًا شاملًا بإعادة جميع خدماتها إلى البحر الأحمر.
وهذا يعني أن الثقة في الممر الملاحي تتحسن، لكنها لم تصل بعد إلى مرحلة العودة الكاملة لجميع الخطوط والخدمات.
معادلة الوقت والتكلفة.. لماذا تعود السفن إلى السويس؟
تواجه شركات الشحن معادلة اقتصادية معقدة عند الاختيار بين قناة السويس وطريق رأس الرجاء الصالح
فالمسار المصري يوفر مسافة وزمنًا، بينما يؤدي الدوران حول أفريقيا إلى زيادة استهلاك الوقود وتكاليف تشغيل السفن، فضلًا عن الحاجة إلى أعداد أكبر من السفن للحفاظ على انتظام الخدمات الأسبوعية.
وقدرت منظمة الأمم المتحدة للتجارة والتنمية “أونكتاد” أن تحويل السفن بعيدًا عن البحر الأحمر يضيف نحو 12 يومًا لرحلات الشحن بين آسيا وأوروبا على بعض المسارات، بما يعادل زيادة تقارب 30% في زمن الرحلة.
لكن اختصار الرحلة لا يضمن بالضرورة أن يكون العبور عبر قناة السويس الخيار الأقل تكلفة في جميع الحالات.
فشركات الملاحة تضع في حساباتها رسوم العبور وأقساط التأمين ضد مخاطر الحرب وتكاليف الحماية، إلى جانب أسعار الوقود واحتمالات التأخير.
وفي تحليل نشرته مؤسسة “Drewry” المتخصصة في أبحاث النقل البحري خلال أكتوبر، أشارت إلى أن المزايا الاقتصادية المباشرة للعودة إلى قناة السويس قد تصبح محدودة عند مقارنتها بالمخاطر الأمنية والتكاليف المحتملة.
وتعني هذه المعادلة أن استقرار البحر الأحمر لا يقل أهمية عن الميزة الجغرافية للقناة، وأن أي اضطراب أمني جديد قد يدفع شركات الملاحة إلى مراجعة قراراتها.
هل تستعيد قناة السويس إيراداتها التاريخية؟
تظل المقارنة مع السنوات السابقة للأزمة الاختبار الأكثر أهمية لحجم التعافي الاقتصادي.
فقد سجلت قناة السويس إيرادات تاريخية بلغت 9.4 مليار دولار خلال السنة المالية 2022/2023، بحسب البيانات الرسمية للهيئة، وفي المقابل، بلغت الإيرادات نحو 4.4 مليار دولار خلال السنة المالية 2025/2026، رغم التحسن السنوي المسجل.
ويعني ذلك أن الإيرادات الأخيرة لا تزال أقل بنحو 5 مليارات دولار من المستوى القياسي المسجل قبل أزمة الملاحة، أي أنها تعادل أقل من نصفه بقليل.
لكن الفارق لا يمثل خسارة محققة متوقعة في سنة واحدة، ولا يمكن اعتباره تلقائيًا إيرادات ستعود بالكامل مع استئناف حركة السفن، نظرًا لاختلاف ظروف التجارة العالمية ورسوم العبور وأحجام الحمولات بين الفترتين.
وتتوقف سرعة تضييق هذه الفجوة على 3 عوامل رئيسية: استمرار الاستقرار الأمني في البحر الأحمر، واتساع عودة شركات الحاويات والناقلات بمختلف أنواعها، وتحول الزيادة في أعداد السفن والحمولات إلى نمو مستدام في الإيرادات الدولارية.
وفي مؤشر على احتمال استمرار التعافي، نقلت “Seatrade Maritime” عن مؤسسة “Linerlytica” توقعاتها باتساع عودة خطوط الحاويات إلى مسار السويس خلال الربع الأول من 2027.
غير أن هذا التقدير يظل توقعًا مرتبطًا بتطورات الوضع الأمني وقرارات الشركات، وليس ضمانًا باستعادة حركة الملاحة بالكامل.
بداية استرداد الدولارات.. أم تعافٍ لم يكتمل؟
تشير البيانات المتاحة إلى أن قناة السويس تجاوزت مرحلة الاعتماد على مؤشرات عودة محدودة، وبدأت بالفعل تسجيل زيادة ملموسة في إيراداتها وأعداد السفن وحمولاتها.
فارتفاع الإيرادات السنوية إلى 4.4 مليار دولار، وقفزة إيرادات أغسطس بنسبة 56.7%، وعودة سفن الحاويات العملاقة، جميعها مؤشرات تدعم وجود تعافٍ فعلي.

